

Explore nuestros Informes de Efecto Fiscal, elaborados en la Oficina de Presupuesto de la Asamblea Legislativa (OPAL), diseñados para analizar y comunicar el impacto fiscal de las políticas y medidas en evaluación por la rama Legislativa de Puerto Rico. Le invitamos a acceder en línea o descargar estos informes, junto con los datos que los respaldan, para una consulta y análisis más exhaustivo.
No tiene Impacto Fiscal (NIF)
No tiene Impacto Fiscal (NIF)
Ordenar a la Oficina de la Contralora a crear un Registro Digital Centralizado de Contratos, una plataforma digital que le permita a las agencias registrar, someter y formalizar sus contratos, tiene un costo fiscal que no se puede precisar, pues dependerá de los costos de desarrollo, programación y diseño de la nueva plataforma digital propuesta.
De aprobarse el P. de la C. 1085, se estima un efecto fiscal de aproximadamente $105,744 por cada $1.0 millón en aportaciones en efectivo o diferidas en exceso al ordenamiento vigente. Para el año fiscal 2031, dicho efecto aumentaría a $115,557 por cada $1.0 millón aportado. Es importante mencionar que estas estimaciones no consideran posibles cambios en el comportamiento de los contribuyentes, como estrategias de planificación contributiva, por lo que el impacto fiscal efectivo podría diferir del estimado.
Enmendar la Ley de Armas de Puerto Rico de 2020 para prohibir que personas con licencia vigente de cannabis medicinal soliciten licencia de armas en Puerto Rico no tiene efecto fiscal. Sin embargo, se aclara que el P. de la C. 651 podría estar en tensión con la Opinión del Tribunal Supremo de Estados Unidos en United States v. Hemani, 146 S. Ct. 1677 (2026), emitida el 18 de junio de 2026, en donde se determinó que el gobierno federal no podía despojar a un individuo de su derecho a portar armas consagrado en la Segunda Enmienda de la Constitución federal por el solo hecho de ser usuario ocasional de marihuana.
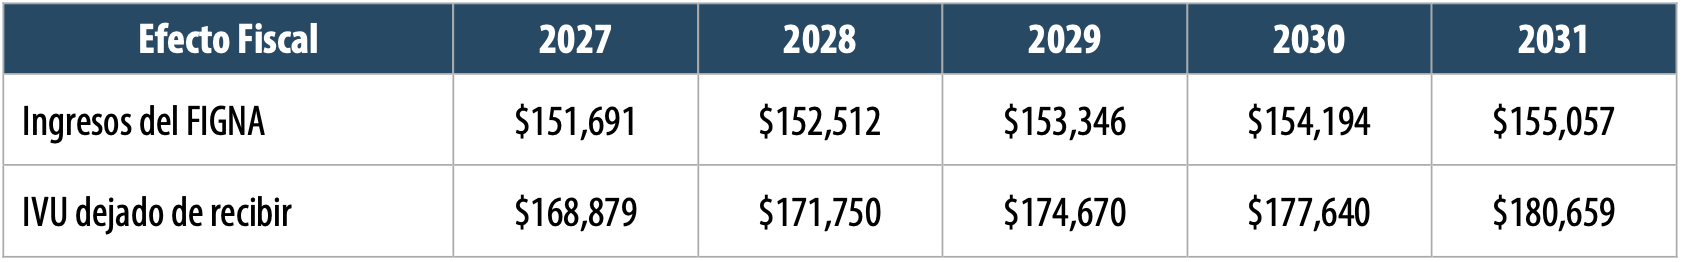
No tiene Impacto Fiscal (NIF)
No tiene Impacto Fiscal (NIF)
No tiene Impacto Fiscal (NIF)
La creación del Sistema Transparente de Créditos Rehabilitadores para registrar, certificar, notificar y revisar las actividades rehabilitadoras de la población correccional no tendría efecto fiscal si se implementa de formato de papel o físico. No obstante, de implementarse de forma digital, pudiera tener un costo estimado de $2.3 millones.


